
Antes de transformar uma suspeita financeira em acusação, é preciso examinar a origem do relatório, a consistência dos dados e sua relação com os fatos investigados.
Por Túlio Magno Gomes Ribeiro • OAB/CE 24.853
Referências conferidas em 1º de novembro de 2026
Quando uma investigação apresenta a informação de que alguém “movimentou milhões”, a dimensão da cifra pode ocupar o lugar da análise. Mas o total de operações, isoladamente, não esclarece de onde vieram os recursos, a quem pertenciam, por que circularam nem qual conduta criminosa teria sido praticada.
Por isso, a mesma cautela deve orientar a leitura de um Relatório de Inteligência Financeira, o RIF, que o Conselho de Controle de Atividades Financeiras produz. Seu conteúdo pode ser relevante para uma apuração. Entretanto, a existência do relatório não dispensa a verificação da legalidade de sua obtenção, da correção das operações consideradas e da força das conclusões extraídas desses dados.
Assim, para empresas, administradores e pessoas submetidas a investigações financeiras, compreender essas etapas permite identificar o que efetivamente está documentado e o que ainda depende de demonstração.
O que o RIF informa — e o que ainda precisa ser demonstrado
Segundo o próprio Coaf, o RIF registra o resultado de análises realizadas a partir de comunicações recebidas, intercâmbio de informações ou denúncias. Quando encontra fundados indícios de ilícitos, o Coaf encaminha o relatório às autoridades competentes. Trata-se, portanto, de um produto de inteligência financeira, destinado a subsidiar a atuação dessas autoridades. [1]
Por isso, afirmar simplesmente que o RIF “não é prova” pode encobrir questões diferentes. Afinal, o relatório pode fornecer elementos informativos relevantes e orientar a obtenção de provas. Contudo, uma comunicação de atipicidade não demonstra automaticamente um crime nem a responsabilidade de determinada pessoa.
No caso da lavagem de dinheiro, por exemplo, o art. 1º da Lei nº 9.613/1998 exige a análise dos elementos da conduta de ocultar ou dissimular bens, direitos ou valores provenientes, direta ou indiretamente, de infração penal. Entretanto, uma cifra elevada, por si só, não demonstra esses elementos. Por isso, é necessário relacionar as operações à hipótese criminal e às circunstâncias concretas de sua realização. [2]
Além disso, o art. 155 do Código de Processo Penal impede que o juiz fundamente sua decisão exclusivamente nos elementos informativos colhidos na investigação, ressalvadas as provas cautelares, não repetíveis e antecipadas. Assim, relevância investigativa e suficiência para condenar exigem avaliações próprias. [3]
Por que movimentação, renda e proveito ilícito não são a mesma coisa
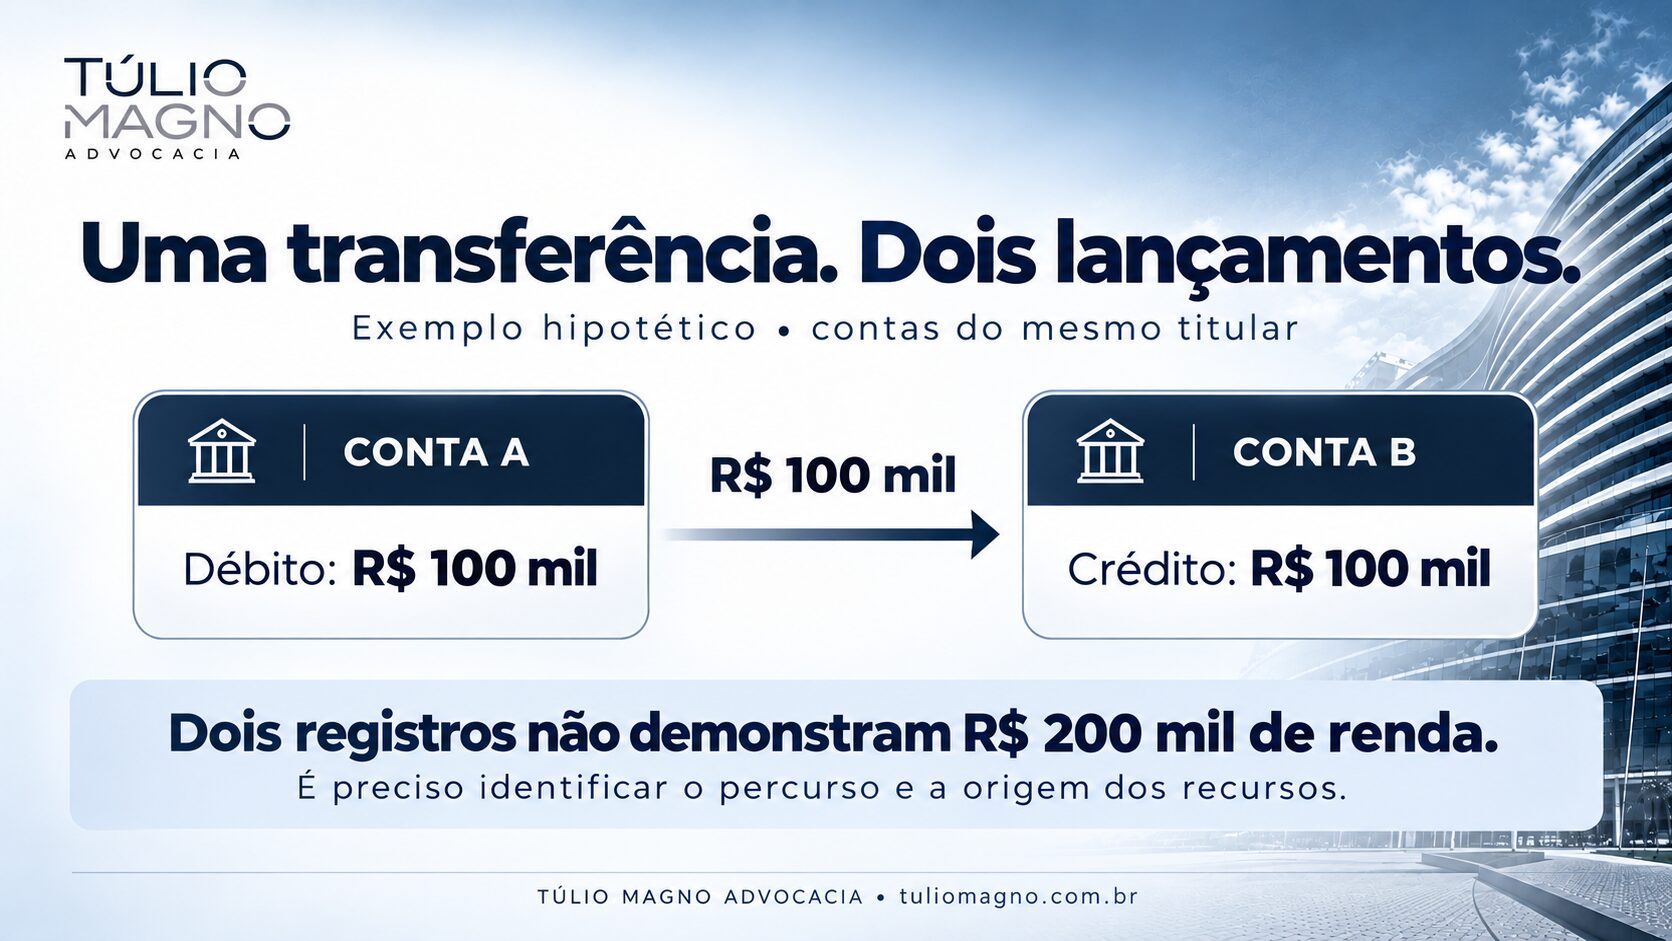
Considere, por exemplo, uma situação hipotética: uma pessoa transfere R$ 100 mil entre duas contas de sua titularidade. A operação aparece como débito em uma conta e crédito na outra. Por isso, se uma análise reunir os dois lançamentos, encontrará R$ 200 mil em registros, embora tenha ocorrido uma transferência de R$ 100 mil.
Essa soma pode descrever o volume bruto de lançamentos, desde que o critério esteja explicitado. Contudo, não demonstra R$ 200 mil de renda, acréscimo patrimonial ou proveito de crime. Além disso, a transferência entre contas próprias não comprova, por si, a licitude dos recursos: sua origem e seu contexto continuam sujeitos a exame.
Da mesma forma, esse cuidado deve orientar a conferência de comunicações sobre uma operação eventualmente registrada mais de uma vez, dos períodos comparados e da identificação dos titulares e beneficiários. Antes de concluir pela incompatibilidade financeira, também é preciso saber qual informação de renda a análise utilizou, a que época se refere e se é comparável à movimentação examinada.
Além disso, na atividade empresarial, essa verificação exige compreender a natureza de cada ingresso e saída: receita, empréstimo, aporte, devolução, pagamento ou transferência interna. Para tanto, a classificação deve encontrar apoio em contratos, documentos bancários, registros contábeis e demais elementos pertinentes. Uma hipótese explicativa sem documentação não resolve a controvérsia. Da mesma forma, uma soma sem metodologia tampouco a esclarece.
Consequentemente, a análise técnica deve permitir que outra pessoa reconstrua o caminho percorrido: quais dados o responsável considerou, como tratou as repetições, como agrupou os valores e de que modo chegou à conclusão apresentada.
A origem do relatório também está sujeita a controle
No Tema 990, o STF reconheceu a constitucionalidade do compartilhamento de relatórios de inteligência financeira com órgãos de persecução penal sem autorização judicial prévia, preservados o sigilo, a formalização dos procedimentos e o controle jurisdicional posterior. Além disso, a tese exige comunicações formais, certificação do destinatário e instrumentos de apuração de desvios. [4]
O alcance dessa orientação em situações de requisição direta provocou controvérsia. No RHC 196.150/GO, julgado em 14 de maio de 2025, a Terceira Seção do STJ, por maioria, entendeu que o Tema 990 não autorizava a solicitação direta de RIF pela polícia sem prévia autorização judicial. Naquele caso, a polícia fizera a requisição em procedimento de Verificação Preliminar de Informações. O Tribunal declarou a nulidade do relatório e das provas derivadas, sem determinar o trancamento da ação penal. [5]
Contudo, é preciso situar esse precedente na evolução da jurisprudência. A discussão passou a integrar o Tema 1.404 do STF, no RE 1.537.165/SP, com disciplina cautelar própria. A pesquisa nos registros oficiais para este artigo não localizou tese definitiva de mérito publicada. Por isso, a decisão do STJ de 2025 não deve ser apresentada como solução definitiva e universal para toda requisição de RIF. [6]
O que as decisões de 2026 exigem das requisições ao Coaf
Em 27 de março de 2026, o ministro Alexandre de Moraes ampliou a medida liminar no Tema 1.404. Para tanto, a decisão estabeleceu requisitos cumulativos para a requisição de RIFs, entre eles procedimento formalmente instaurado, com lastro documental e finalidade delimitada; identificação objetiva do investigado; pertinência concreta entre as informações solicitadas e o objeto da apuração; e demonstração da necessidade da medida. Além disso, vedou a pesca probatória e o uso do RIF como primeira ou única medida investigativa. [7]
A decisão também estendeu as exigências aos pedidos judiciais e de comissões parlamentares de inquérito e proibiu requisições destinadas a procedimentos sem natureza penal ou administrativa sancionadora, incluindo determinadas verificações preliminares. Por conseguinte, o descumprimento dos requisitos pode atingir a admissibilidade do relatório e das provas diretamente derivadas. Entretanto, essas balizas dizem respeito ao fornecimento e uso dos relatórios nas condições examinadas; não autorizam confundir requisição exploratória com comunicação espontânea de inteligência financeira. [7]
Posteriormente, em esclarecimento de 21 de abril de 2026, o relator atribuiu à liminar efeitos prospectivos, a partir de sua publicação, preservando o controle posterior, caso a caso, da legalidade e da admissibilidade das provas. Portanto, não há fundamento para extrair dessa decisão uma invalidação automática de todos os relatórios anteriores, nem uma validação indistinta desses documentos. [8]
A aplicação concreta desses critérios aparece no AgRg no RHC 244.956/RS, julgado pela Sexta Turma do STJ em 24 de setembro de 2026. O Tribunal manteve a rejeição da alegação de nulidade ao considerar, entre outros aspectos, a existência de investigação formal, alvos individualizados e diligências anteriores que vinculavam os investigados aos fatos. Desse modo, a decisão evidencia a necessidade de examinar o conteúdo e a cronologia da investigação, e não apenas a presença de uma portaria de instauração. [9]
Eventual ilicitude exige examinar o que dela efetivamente derivou
Uma incorreção na soma dos valores, uma conclusão financeira insuficientemente demonstrada e uma obtenção ilícita de informações são problemas distintos. Por isso, podem exigir esclarecimentos técnicos, enfraquecer uma imputação ou justificar a exclusão de elementos, conforme sua natureza e repercussão. Não produzem necessariamente a mesma consequência.
Para a prova ilícita, o art. 157 do CPP determina a inadmissibilidade e o desentranhamento. Por sua vez, o exame das provas derivadas deve verificar o vínculo causal e considerar as ressalvas legais relativas à ausência desse vínculo e à fonte independente. [3]
No RHC 188.666/DF, julgado em 12 de agosto de 2025, a Sexta Turma do STJ reconheceu, por maioria, a ilicitude de relatório solicitado diretamente pela polícia. Como suas informações haviam integrado a fundamentação de pedidos de medidas investigativas, atribuiu ao juízo de origem a identificação das provas derivadas e a avaliação do suporte remanescente da persecução. Assim, o precedente ilustra a necessidade de demonstrar o uso efetivo do relatório nos atos posteriores, sem presumir que todos os elementos do processo tenham a mesma origem. [10]
Além disso, esse exame deve observar as determinações de suspensão e os esclarecimentos expedidos no Tema 1.404. Eles alcançaram efeitos de decisões que invalidaram relatórios, mas não representam suspensão indiscriminada de toda investigação que utilize dados do Coaf. A providência processual depende, assim, do histórico e da situação concreta do procedimento. [11]
Uma defesa consistente precisa conseguir conferir os dados
Para permitir essa verificação, o exame jurídico pressupõe acesso aos elementos necessários à compreensão da análise: o relatório utilizado, seus anexos pertinentes, o pedido que lhe deu origem, os atos de instauração e os documentos já incorporados à investigação que sustentam as conclusões dirigidas ao investigado.
A Súmula Vinculante 14 assegura à defesa acesso aos elementos já documentados e relacionados ao exercício de seu direito. Contudo, esse acesso não se confunde com conhecimento irrestrito de diligências sigilosas em andamento ou de informações de terceiros sem pertinência defensiva. Por isso, o pedido deve identificar o material necessário e explicar sua relação com a imputação. [12]
Com essa documentação, a atuação jurídica e a análise técnica podem reconstruir a origem do RIF, conferir as operações e verificar como as autoridades utilizaram suas informações em decisões e peças acusatórias. Quando faltarem dados, a lacuna deve ser indicada com precisão, acompanhada da demonstração de sua importância para o contraditório.
Portanto, o valor atribuído a uma movimentação financeira precisa corresponder ao que os documentos permitem afirmar. A legalidade da obtenção, a consistência da análise e a demonstração da conduta investigada exigem fundamentos próprios. É desse exame articulado que pode resultar uma acusação devidamente sustentada — ou a identificação de insuficiências e ilegalidades que precisam ser reconhecidas.
Fontes e decisões citadas
- Coaf — Relatórios de Inteligência Financeira
- Lei nº 9.613/1998 — texto atualizado, art. 1º
- Código de Processo Penal — texto atualizado, arts. 155 e 157
- STF — Tema 990, RE 1.055.941/SP, tese de repercussão geral
- STJ — RHC 196.150/GO, Terceira Seção, rel. Min. Messod Azulay Neto, j. 14/05/2025, DJEN 10/06/2025. Ementa/acórdão, pp. 2–4; dispositivo do voto, p. 18 do PDF
- STF — Tema 1.404, RE 1.537.165/SP, andamento oficial consultado em 01/11/2026
- STF — RE 1.537.165/SP, rel. Min. Alexandre de Moraes, decisão de 27/03/2026, especialmente pp. 11–13
- STF — RE 1.537.165/SP, rel. Min. Alexandre de Moraes, esclarecimento de 21/04/2026, especialmente pp. 3–4
- STJ — AgRg no RHC 244.956/RS, Sexta Turma, rel. Min. Rogerio Schietti, j. 24/09/2026, DJEN 28/09/2026, ementa/acórdão, pp. 1–4
- STJ — RHC 188.666/DF, Sexta Turma, rel. Min. Sebastião Reis Júnior, j. 12/08/2025, DJEN 26/08/2025, especialmente pp. 12–13
- STF — Esclarecimento oficial sobre o alcance da suspensão de processos com dados do Coaf
- STF — Súmula Vinculante 14 e jurisprudência de aplicação
Este artigo em outros canais
Leia também o artigo no LinkedIn e a versão no blog ClickHunt. Para uma apresentação visual do tema, consulte o carrossel no Instagram do escritório.
Informações de atendimento
A Túlio Magno Advocacia atua em Direito Penal Econômico e Empresarial e investigações, em Fortaleza/CE. Informações sobre atendimento e os canais oficiais de contato estão na página de contato. A avaliação de uma situação concreta depende do exame de seus fatos e documentos.
